Assurance moto 125 : les vérifications avant de souscrire
Par Rédaction Couverox · Publié le · 18 min lecture · Mis à jour le
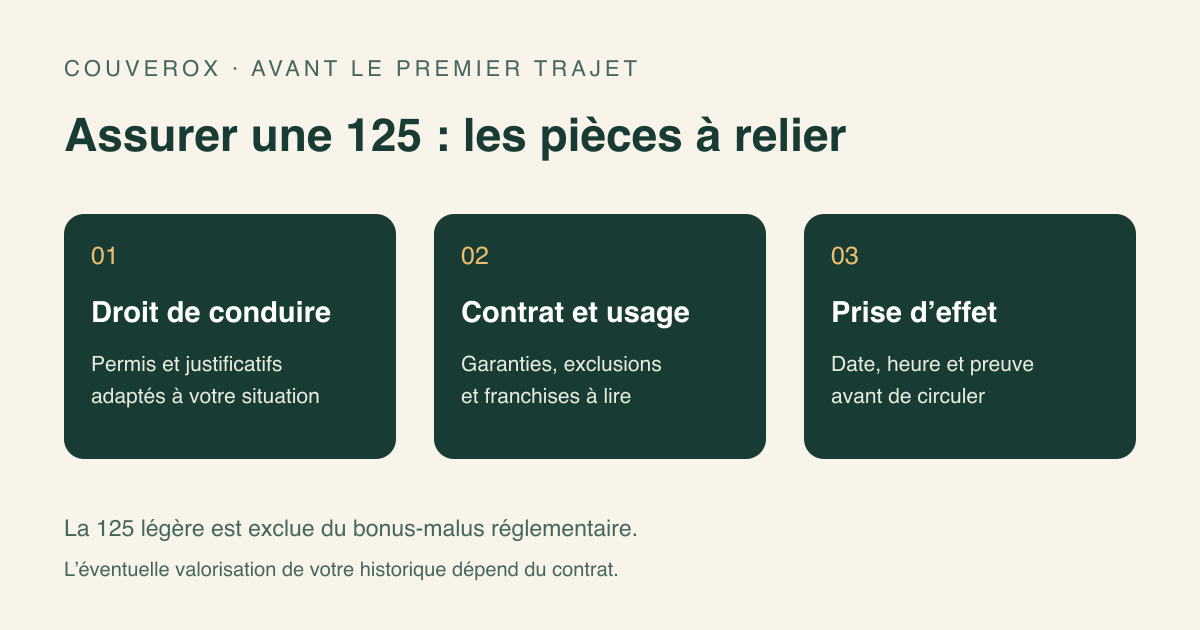
Avant de souscrire une assurance moto 125, vérifiez votre droit de conduire, l’usage déclaré, les garanties réellement incluses et la date de prise d’effet. Le prix seul ne répond à aucune de ces quatre questions. Deux offres proches peuvent prévoir des franchises, une protection du conducteur ou des conditions de dépannage très différentes.
Ce guide aide à préparer une demande et à relire les réponses de l’assureur. Il concerne la moto légère, jusqu’à 125 cm³ et 11 kW. Les règles citées ont été vérifiées le 11 septembre 2026. Les conditions de votre contrat restent nécessaires pour connaître votre couverture personnelle ; aucun montant présenté ci-dessous ne constitue un tarif du marché.
Décrire votre projet avant de demander un prix
Commencez par une fiche courte : modèle exact, date d’achat envisagée, conducteur principal, usages habituels, stationnement et date souhaitée pour le premier trajet. Cette préparation évite de comparer un devis établi pour des promenades occasionnelles avec un autre intégrant vos déplacements quotidiens. Conservez la même fiche pour toutes vos demandes, puis notez les différences explicitement proposées.
Ajoutez les situations moins fréquentes mais déjà prévues : prêt à un proche, déplacement à l’étranger, trajet pour une mission professionnelle ou immobilisation pendant l’hiver. Une situation occasionnelle peut être importante pour le contrat. Si vous hésitez entre deux réponses dans un questionnaire, faites préciser la question au lieu de sélectionner la réponse qui affiche le prix le plus bas.
Décidez également ce que vous cherchez à comprendre avant de choisir. Pouvez-vous avancer une franchise ? Devez-vous remplacer rapidement votre moyen de transport ? Quels justificatifs de valeur possédez-vous pour la moto et ses accessoires ? Ces questions ne déterminent pas automatiquement la bonne formule. Elles donnent des critères concrets pour évaluer les différences entre deux propositions.
Enfin, séparez les dépenses : achat du véhicule, équipement, entretien et assurance. Une mensualité d’assurance ne représente pas le coût total d’utilisation. Vous trouverez d’autres sujets dans notre rubrique assurance des deux-roues, mais gardez ici un objectif précis : obtenir une proposition correspondant à votre moto et à votre usage, puis vérifier son contenu avant de signer.
Vérifier le permis et les justificatifs de conduite
Dans le cas courant en France, conduire une moto légère avec le permis B suppose de le détenir depuis au moins deux ans et d’avoir suivi une formation pratique de sept heures. Il existe des exceptions encadrées, notamment certaines équivalences A1 antérieures à mars 1980 ou une pratique assurée entre 2006 et 2010 justifiée par un relevé de l’assureur. Une formation de trois heures suivie avant 2011 n’est pas à refaire. Le permis A1 constitue une autre voie. Consultez les conditions détaillées de conduite d’une 125 avec le permis B, notamment pour un permis étranger.
Pour préparer votre dossier, relevez les catégories et dates figurant sur votre titre. Retrouvez ensuite l’attestation de formation ou le justificatif correspondant précisément à votre situation. L’ancienneté d’un permis ne suffit pas à identifier une dispense : il faut vérifier la condition concernée, pas seulement se souvenir d’une date approximative.
Demandez quels documents l’assureur attend et gardez une copie de ceux que vous transmettez. L’acceptation d’une demande d’assurance ne remplace pas la vérification du droit de conduire. Si un justificatif manque, signalez-le avant le départ prévu et clarifiez votre situation auprès de l’organisme compétent ; ne présentez pas une formation envisagée comme déjà effectuée.
Pour un déplacement hors de France, vérifiez séparément la reconnaissance de votre titre dans le pays concerné et la territorialité du contrat. La formation française associée au permis B ne constitue pas une équivalence universelle du permis A1. Une attestation d’assurance couvrant un territoire ne prouve pas, à elle seule, que votre titre vous autorise à y conduire cette catégorie.
Déclarer les usages, le prêt et le stationnement
Distinguez les trajets personnels, le domicile-travail et les déplacements effectués pour une activité professionnelle. Le trajet domicile-travail n’est pas assimilé à une mission professionnelle en assurance, mais sa couverture doit être vérifiée. Utiliser la moto pour livrer ou vous déplacer pendant une mission nécessite également une vérification spécifique auprès de l’assureur. Service Public précise ces distinctions dans sa fiche sur l’utilisation du véhicule personnel pour le travail.
Décrivez les déplacements avec des mots ordinaires avant de les faire correspondre aux catégories du questionnaire. « Je vais à mon bureau, puis je me rends parfois chez un client pendant ma journée » donne deux informations distinctes. Demandez que la réponse précise la catégorie retenue et les éventuelles conditions. Le seul mot « travail » peut laisser subsister une ambiguïté.
Pour le stationnement, indiquez la situation réelle : garage individuel, parking collectif, cour accessible ou rue. Si vous alternez entre plusieurs lieux, expliquez cette alternance. Vérifiez ce que le contrat entend par garage fermé ou stationnement habituel avant de reprendre cette formulation. Une photographie peut vous aider à poser une question claire, sans remplacer les déclarations demandées.
Le prêt mérite une lecture séparée. Demandez si un autre conducteur peut utiliser la moto, sous quelles conditions et avec quelle éventuelle franchise particulière. Vérifiez aussi quels justificatifs sont nécessaires pour ce conducteur. Ne déduisez pas du droit de conduire d’un proche qu’il bénéficie automatiquement des mêmes garanties contractuelles que vous. Si votre organisation change après la souscription, demandez comment actualiser le dossier.
Lire les garanties derrière le nom de la formule
La responsabilité civile est obligatoire pour une moto 125. Elle couvre les dommages causés aux tiers dans les conditions applicables. Votre propre responsabilité civile ne rembourse pas, à elle seule, les dommages à votre moto ou vos blessures lorsque vous êtes responsable. Cela ne signifie pas qu’un conducteur blessé ne puisse jamais être indemnisé par l’assurance d’un tiers responsable. La fiche officielle sur l’assurance obligatoire des véhicules rappelle le socle légal. Le stationnement au garage ou l’hivernage ne permettent pas, à eux seuls, d’arrêter automatiquement l’assurance.
Pour comparer, transformez chaque formule en lignes lisibles : responsabilité civile, dommages à la moto, vol, incendie, protection corporelle du conducteur, assistance et équipement. En face, notez « inclus », « option », « absent » ou « à préciser ». Un nom commercial ne suffit pas à compléter cette grille. La définition des formules tiers et tous risques rappelle pourquoi le détail des garanties prévaut sur leur nom.
Lisez ensuite la condition de déclenchement de chaque protection. Une garantie dommages peut répondre à certains événements sans couvrir tous les incidents que vous imaginez. Posez une question à partir d’une situation simple, puis demandez la clause correspondante. Évitez de transformer la réponse donnée pour un scénario en promesse valable pour tous les accidents.
Pour l’équipement, séparez les obligations de port et le remboursement contractuel. Casque homologué attaché et gants CE concernent conducteur et passager. Le gilet de haute visibilité doit être sur vous ou dans un rangement ; portez-le si vous quittez la moto immobilisée après un arrêt d’urgence sur la chaussée ou ses abords. Ces règles d’équipement à moto ne définissent pas ce que votre contrat rembourse. Vérifiez les biens couverts, leurs justificatifs et leur valorisation dans la notice. Distinguez aussi ces biens de la garantie du conducteur, qui concerne les dommages corporels.
Examiner la protection corporelle du conducteur
Une ligne « garantie conducteur » mérite plus d’attention que sa seule présence. Demandez quels événements peuvent déclencher une indemnisation et quels préjudices sont concernés. Vérifiez la définition du conducteur assuré, les exclusions et les limites. Ces éléments doivent provenir de la proposition et de ses documents contractuels, pas d’un exemple trouvé pour un autre produit.
Le plafond annoncé ne représente pas une somme automatiquement versée après un accident. Il peut limiter une indemnisation déterminée selon d’autres dispositions. Repérez si le contrat prévoit un seuil d’intervention, une franchise ou un mode particulier d’évaluation. Ne comparez pas deux plafonds sans comprendre ce qui ouvre effectivement droit à la garantie dans chacun des contrats.
Une question utile serait : « Pouvez-vous m’indiquer la clause qui explique le déclenchement de cette protection, ses limites et la manière dont l’indemnisation est calculée ? » Si la réponse contient un terme technique, demandez sa définition dans ce contrat. Aucun pourcentage d’invalidité ne doit être supposé identique chez tous les assureurs.
Conservez les réponses avec la version de la proposition concernée. Si une option est ajoutée pendant l’échange, vérifiez qu’elle apparaît dans le document final et que son coût est intégré au total comparé. Cette lecture aide à mesurer la portée de la protection ; elle ne permet ni de prévoir les conséquences médicales d’un accident ni de promettre une indemnité future.
Contrôler les conditions de la garantie vol
Si vous envisagez une garantie vol, examinez la définition des événements couverts, la franchise et les règles d’indemnisation. Vérifiez aussi les éventuelles obligations de protection du véhicule. Un antivol, un marquage ou une condition de stationnement peuvent figurer dans un contrat, sans constituer une exigence universelle de toutes les assurances moto 125.
Lorsque le document exige un dispositif précis, demandez comment vérifier sa conformité avant de l’acheter. Donnez sa référence exacte et conservez la réponse. Les expressions « antivol homologué » ou « protection adaptée » peuvent être insuffisantes pour comprendre ce qui est attendu. Une exigence de fixation à un point d’ancrage ne doit être ajoutée à votre dossier que si elle est réellement prévue et expliquée.
Faites préciser les justificatifs à conserver : facture, référence du dispositif, clés ou éléments relatifs à l’achat de la moto, selon le contrat. Préparez un dossier numérique accessible même si des documents papier sont rangés avec le véhicule. Cette organisation facilite la transmission de pièces ; elle ne garantit pas l’acceptation d’une déclaration de vol.
Demandez enfin comment la valeur de la moto serait déterminée et ce qui resterait à votre charge. Une garantie ne signifie pas nécessairement remboursement au prix d’achat. Si une condition vous paraît impossible à respecter dans votre stationnement habituel, signalez-le avant de souscrire. Faites expliquer les conséquences contractuelles plutôt que de présumer soit un refus automatique, soit une tolérance certaine.
Comprendre ce que l’assistance peut organiser
Pour l’assistance, commencez par les événements couverts : panne, accident ou autre incident explicitement prévu. La présence du mot « assistance » n’indique pas que tous les problèmes sont pris en charge. Vérifiez ensuite le périmètre géographique, les conditions d’intervention et les prestations proposées. Un dépannage et la mise à disposition d’un moyen de transport sont deux sujets distincts.
Une mention « zéro kilomètre » doit être lue avec son champ d’application. Demandez à quels événements elle s’applique et si elle concerne réellement une immobilisation à votre domicile. Elle ne garantit pas, à elle seule, une intervention pour toute cause ni un remorquage vers le réparateur de votre choix. Les éventuelles distances minimales dépendent de la proposition étudiée.
Prenez votre trajet habituel comme support de lecture : « Si la moto ne démarre pas chez moi, quelle prestation est prévue ? Si elle s’immobilise pendant le trajet, quelle démarche dois-je suivre ? » Faites préciser le contact d’assistance, les conditions d’accord préalable et les limites de remboursement éventuelles. N’engagez pas une dépense en supposant qu’elle sera automatiquement remboursée.
Conservez ces informations dans un endroit accessible depuis votre mobile. Pour comparer deux offres, décrivez la réponse concrète à votre scénario, puis son éventuel reste à charge. Vous éviterez ainsi de comparer une simple mention commerciale avec une prestation détaillée. Aucune de ces vérifications ne permet de promettre un délai d’arrivée ou la disponibilité d’un véhicule de remplacement.
Distinguer le bonus réglementaire du geste commercial
Les motocyclettes légères sont exclues du système réglementaire du bonus-malus, comme l’indique Service Public sur les véhicules concernés. Il ne faut donc pas appliquer automatiquement à une moto légère de 125 cm³ les calculs réglementaires utilisés pour une voiture. Votre historique peut néanmoins être pris en compte commercialement selon l’offre. Ni un transfert obligatoire de votre bonus auto, ni un refus universel de le considérer ne doivent être annoncés.
Si le devis affiche une réduction liée à votre expérience, demandez sur quelle base elle est accordée. Est-elle déjà comprise dans le montant présenté ? Quels justificatifs sont nécessaires ? S’agit-il d’une condition de l’offre ou d’un avantage temporaire ? La réponse permet de comparer le prix effectivement proposé sans lui attribuer un mécanisme légal qui ne s’applique pas ici.
Transmettez un historique exact lorsqu’il vous est demandé. Une année sans contrat et une année assurée sans sinistre ne décrivent pas la même situation. Ne complétez pas une case de coefficient par une estimation personnelle si le formulaire ne correspond pas clairement à votre dossier ; demandez comment le remplir.
Pour la suite du contrat, faites préciser les dispositions relatives à l’évolution de la cotisation. Une réduction initiale ne permet pas de calculer le prix de toutes les années suivantes. Dans votre comparaison, gardez séparés le montant contractuel connu, la durée éventuelle d’un avantage et les éléments encore inconnus. Cette séparation rend les offres plus lisibles qu’un pourcentage de bonus isolé.
Comparer le coût annuel et les franchises
Pour chaque proposition, relevez le montant annuel total et les modalités de paiement. Si vous choisissez des mensualités, vérifiez leur nombre, le premier prélèvement et les éventuels frais de fractionnement ou de dossier. Ne comptez pas deux fois des frais déjà intégrés. Si l’échéancier comporte douze mensualités identiques et des frais initiaux distincts, additionnez ces douze paiements et ces seuls frais supplémentaires.
Voici un exemple entièrement fictif, sans valeur de devis. Nous supposons que toutes les autres conditions sont strictement identiques : mêmes événements couverts, mêmes limites et même méthode d’indemnisation. Seules changent la cotisation et une franchise absolue unique appliquée à un dommage éligible de 900 €, sans autre déduction.
| Comparaison fictive | Offre A | Offre B |
|---|---|---|
| Cotisation annuelle | 360 € | 420 € |
| Franchise absolue retenue | 300 € | 150 € |
| Indemnité pour le dommage éligible de 900 € | 600 € | 750 € |
| Cotisation et franchise avec ce seul sinistre | 660 € | 570 € |
| Cotisation sans sinistre | 360 € | 420 € |
Sans sinistre, B coûte 60 € de plus sur l’année. Avec le seul sinistre décrit, sa franchise inférieure de 150 € ramène le total annuel à 90 € de moins que A. Ce calcul ne prédit pas la survenue d’un sinistre et ne désigne pas une offre gagnante pour votre situation.
Pour rendre la comparaison utilisable, recopiez chaque franchise dans la ligne de garantie correspondante. La franchise de l’exemple concerne un seul dommage matériel ; elle ne décrit pas une franchise vol, corporelle ou d’assistance. Si une proposition comporte plusieurs calculs selon l’événement, laissez plusieurs lignes. Notez également si un montant correspond à une somme fixe ou à une proportion avec un minimum prévu. Vous pourrez demander à l’assureur de corriger votre lecture avant de choisir, au lieu de retenir arbitrairement le montant le plus favorable parmi plusieurs garanties.
Dans un vrai devis, vérifiez d’abord que le dommage serait couvert. Une franchise plus faible n’apporte rien pour un événement exclu. Si vous comparez des franchises calculées différemment, demandez une simulation écrite sur le même montant de dommage. Notre glossaire de l’assurance aide à distinguer cotisation, franchise et plafond, sans remplacer la définition propre au contrat.
Confirmer les documents et le début de la couverture
Relisez les informations du dossier avant validation : véhicule, conducteur, usage, garanties retenues et coordonnées. Demandez les documents contractuels et vérifiez que la dernière proposition correspond aux échanges. La fiche officielle sur la souscription d’une assurance auto ou moto présente les informations à communiquer et les documents à examiner. Une réponse commerciale isolée doit être rapprochée du contrat final.
Faites confirmer la date et l’heure de prise d’effet avant votre premier trajet, y compris si vous récupérez la moto chez le vendeur. Un paiement ou un devis enregistré ne suffit pas à vous permettre de déduire vous-même cet horaire. Si une pièce reste à transmettre, demandez expressément quelle incidence cela a sur la prise d’effet annoncée.
Depuis le 1er avril 2024, la carte verte n’est plus exigée pour les véhicules immatriculés concernés en France : la vérification repose notamment sur le Fichier des véhicules assurés. Le document remis par l’assureur sert de preuve temporaire pendant quinze jours. Cette durée ne constitue ni la durée totale du contrat ni un délai autorisant à rouler avant sa prise d’effet. Consultez les règles actuelles de preuve d’assurance et du FVA.
Vérifiez les informations accessibles sur votre assurance et signalez rapidement à l’assureur une absence ou une erreur dans le FVA, sans attendre quinze jours. Gardez le document remis à la souscription et la confirmation de prise d’effet. Pour un changement d’assureur, coordonnez les dates afin d’éviter une interruption ; une demande envoyée ne vaut pas, à elle seule, confirmation de chaque échéance.
Tester la proposition sur deux usages fictifs
Premier cas fictif : une moto sert aux déplacements quotidiens vers le bureau et stationne dans un parking collectif la nuit. La bonne lecture commence par la catégorie d’usage retenue et la description de ce parking. Si un déplacement chez un client est aussi envisagé, il faut le préciser séparément. Aucune formule ne peut être recommandée à partir du seul mot « quotidien ».
Pour ce cas, préparez trois questions : que prévoit le contrat pour un départ impossible depuis le domicile, quelles conditions concernent le vol dans ce stationnement, et quelles règles s’appliquent si un proche emprunte la moto ? Comparez les réponses écrites. Votre possibilité d’utiliser un autre transport et votre capacité à avancer une franchise peuvent ensuite éclairer votre choix personnel.
Second cas fictif : une moto est utilisée pour des sorties de loisir puis reste plusieurs mois au garage. Demandez si l’offre prévoit une adaptation saisonnière, quelles garanties seraient concernées et comment se déroule la reprise. Ne présumez pas qu’une immobilisation autorise la suppression de toute assurance. Demandez une confirmation écrite de la période retenue et des démarches nécessaires avant la prochaine sortie.
Vérifiez également les conditions d’assistance et de territoire pour les sorties réellement envisagées. Un usage peu fréquent ne prouve pas qu’une distance minimale d’intervention sera adaptée. Dans ces deux exemples, le résultat attendu est une liste de points éclaircis, pas un classement de garanties imposé à tous les conducteurs partageant le même profil.
Utiliser une dernière vérification avant de signer
Reprenez votre fiche initiale et comparez-la au contrat final. Les informations doivent décrire le même projet. Vérifiez ensuite le total à payer, les options choisies, les franchises et les conditions encore discutées. Un document mis à jour peut remplacer une proposition antérieure : archivez la version effectivement retenue et identifiez les échanges qui s’y rapportent.
Vous pouvez utiliser cette courte liste avant validation :
- Mon droit de conduire et les justificatifs correspondants sont clarifiés.
- Les usages, conducteurs et stationnements déclarés correspondent à la réalité.
- Je sais où lire les garanties, exclusions, franchises et plafonds retenus.
- Le montant total et l’échéancier correspondent à la proposition choisie.
- La date et l’heure de prise d’effet sont confirmées pour mon premier trajet.
Pour obtenir les précisions restantes, adaptez ce message : « Je souhaite assurer ce modèle de moto à partir de cette date et de cette heure. Voici mes usages, mes conducteurs prévus et mes stationnements. Pouvez-vous confirmer la catégorie d’usage retenue, les garanties incluses, les conditions de protection contre le vol, les modalités d’assistance et le montant total à payer ? Merci de préciser les documents manquants et de m’indiquer les clauses correspondant à vos réponses. »
Nommez les fichiers conservés avec le produit, la date et la version lorsqu’elle figure sur le document. Séparez le devis initial, la proposition actualisée et le contrat retenu. Une capture du prix d’appel peut aider à retrouver une offre, mais elle ne contient généralement pas toutes les conditions nécessaires à sa comparaison. En cas de différence entre deux documents, demandez lequel correspond à votre souscription et faites préciser la différence avant validation.
Gardez les éléments encore inconnus comme des questions ouvertes. Ne transformez pas une absence de réponse en garantie supposée. Vous pourrez ainsi choisir à partir d’une proposition vérifiable et conserver un dossier utile si vos usages évoluent, sans dépendre du souvenir d’un échange oral ou du seul tarif affiché lors de la première simulation.
Questions fréquentes
Peut-on assurer une moto 125 avec le permis B ?
Le bonus auto est-il automatiquement repris pour une 125 ?
L’assurance au tiers protège-t-elle le conducteur responsable ?
Faut-il un antivol particulier pour être couvert contre le vol ?
Une assistance zéro kilomètre couvre-t-elle tous les incidents ?
Quand peut-on partir après la souscription ?
Peut-on arrêter l’assurance pendant l’hivernage ?
Équipe éditoriale
La rédaction Couverox décrypte les garanties, le bonus-malus, la résiliation et les démarches liées à l'assurance des véhicules. Les articles s'appuient sur les textes officiels et rappellent que les conditions du contrat font foi.
Information éditoriale. Couverox ne distribue pas de contrats d'assurance. Votre prime dépend de votre profil, de votre véhicule et de votre zone de circulation. Pour un devis, contactez un assureur agréé par l'ACPR (Autorité de Contrôle Prudentiel et de Résolution).
Dans la même catégorie
Assurance moto 125 vs plus de 125 cm³ en 2026 : différences de prime
Assurance moto 125 contre plus de 125 cm³ en 2026 : écart de prime moyen, critères pondérés par les …
Assurance moto custom et sportive : critères 2026 des assureurs
Cylindrée, modifications déclarées, antivol SRA, zone de stationnement : ce que les assureurs analys…
Assurance moto : tous risques ou au tiers, comment trancher en 2026
Assurance moto tous risques ou au tiers en 2026 ? Choisissez la meilleure couverture ! Notre guide a…